Domain flaschenband.de kaufen?
Wir ziehen mit dem Projekt
flaschenband.de um.
Sind Sie am Kauf der Domain
flaschenband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flaschenband.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vevor Pulverfüllmaschine 10-200g Wiegefüllmaschine automatische VerpackungsmaschineProduktspezifikationVerpackungsbereich: 1-200 g / 0,04 -7,05 oz Packgeschwindigkeit: 8-12 Beutel / min Filmbreite: 20 cm Taschenlänge: 1-16 cm (verstellbar) Taschenbreite: 9 cm Fehlerbereich: ± 0,1-0,2 g Spannung: 220 V / 60 Hz Leistung: 120W Maschinengröße: 62 × 52 × 141 cm455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Vevor Pulverfüllmaschine 10-200g Wiegefüllmaschine automatische VerpackungsmaschineProduktspezifikationVerpackungsbereich: 1-200 g / 0,04 -7,05 oz Packgeschwindigkeit: 8-12 Beutel / min Filmbreite: 20 cm Taschenlänge: 1-16 cm (verstellbar) Taschenbreite: 9 cm Fehlerbereich: ± 0,1-0,2 g Spannung: 220 V / 60 Hz Leistung: 120W Maschinengröße: 62 × 52 × 141 cm455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
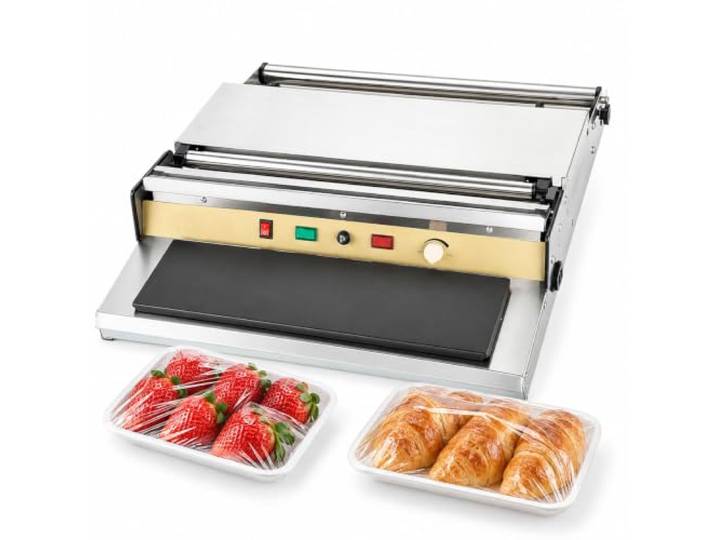
300-w-lebensmittelverpackungsmaschine, Frischhaltefolien-verpackungsmaschine Mit Heizplatte, Temperaturregelung Und Folienschneider, Verpackungsmaschine Für Lebensmittel Bis Zu 450 Mm Breite300-w-lebensmittelverpackungsmaschine, Frischhaltefolien-verpackungsmaschine Mit Heizplatte, Temperaturregelung Und Folienschneider, Verpackungsmaschine Für Lebensmittel Bis Zu 450 Mm Breite. Effiziente Lebensmittelverpackung für den täglichen Gebrauch – Ideal zum Einwickeln von Schalen mit Obst, Gemüse, Fleisch, Fisch, Backwaren und anderen frischen Lebensmitteln. Geeignet für Supermärkte, Obstläden, Feinkostgeschäfte, Lebensmitteltheken und Lebensmittelzubereitungsbereiche. Beheizte Platte für saubereres Verpacken – Die integrierte Heizplatte sorgt dafür, dass die Frischhaltefolie enger um die Lebensmittelschalen schmiegt und so eine saubere und ansprechende Verpackung für den Einzelhandel ermöglicht. Für Folien bis zu 450 mm Breite – Kompatibel mit Frischhaltefolie bis zu einer Breite von ca. 450 mm und somit geeignet für eine Vielzahl von Lebensmittelverpackungen und alltägliche Verpackungsanforderungen Einfaches Bedienfeld – Ausgestattet mit separaten Reglern für Leistung und Heizung, Anzeigefunktionen und einem einstellbaren Temperaturregler, ermöglicht es dem Bediener, den Verpackungsprozess bequem zu steuern. Edelstahlkonstruktion – Die Maschine verfügt über ein Edelstahlgehäuse mit leichtgängigen Metallwalzen und ein praktisches Tischgerät-Design, geeignet für häufige Lebensmittelverpackungsaufgaben in gewerblichen Umgebungen Farbe:Rot182,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MSW Etikettiermaschine - 20 bis 40 Etiketten/min MSW-LMM-01Sie stellen Cremes, medizinische Salben oder Lebensmittel wie Öle oder Honig her, die Sie abgefüllt in Flaschen anbieten wollen? Dann benötigen Sie eine Etikettiermaschine, die die Beschriftung der Flaschen oder Behälter übernimmt. Der halbautomatische Flaschenetikettierer ist ein einfach zu bedienendes Produktionsgerät aus dem Industriebedarf, mit dem die vorbereiteten Etiketten im Handumdrehen auf die Flaschen geklebt werden. Ob Sie einen speziellen Namen, ein ansprechendes Design oder eine sachliche Zusammensetzung Ihres Produkts auf die Flasche bringen wollen, ein Etikett ist dafür immer die beste Lösung, den Inhalt des Behälters kenntlich zu machen. Für die Etikettiermaschine Flaschen sollten die Etiketten nicht breiter als 165 mm und länger als 260 mm sein, um diese auf Flaschen mit einem Durchmesser von 15 bis 100 mm kleben zu können. Die Etikettenrolle, die Sie in die halbautomatische Etikettiermaschine spannen, sollte einen Innendurchmesser von 70 mm besitzen und einen Außendurchmesser von 200 mm nicht überschreiten. Mithilfe einer Handkurbel können Sie bis zu 40 Etiketten pro Minute auf die Flaschen kleben und eindeutig kennzeichnen. Dabei überzeugt die geringe Abweichung von ±1 mm beim Bekleben und sorgt für eine gleichmäßige Auszeichnung Ihrer Produkte. Die robuste Etikettiermaschine ist aus glattem Stahl gefertigt und bewältigt auch große Stückzahlen mühelos. Für einen sicheren Stand kann die Maschine mithilfe der eingestanzten Montagelöcher auf einer Arbeitsplatte befestigt werden. Das verringert die Erschütterungen beim Bedienen des Flaschenetikettierers und erhöht die Genauigkeit sowie Zuverlässigkeit des Produktionsprozesses.116,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.