Domain flaschenband.de kaufen?
Wir ziehen mit dem Projekt
flaschenband.de um.
Sind Sie am Kauf der Domain
flaschenband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flaschenband.de kaufen?
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
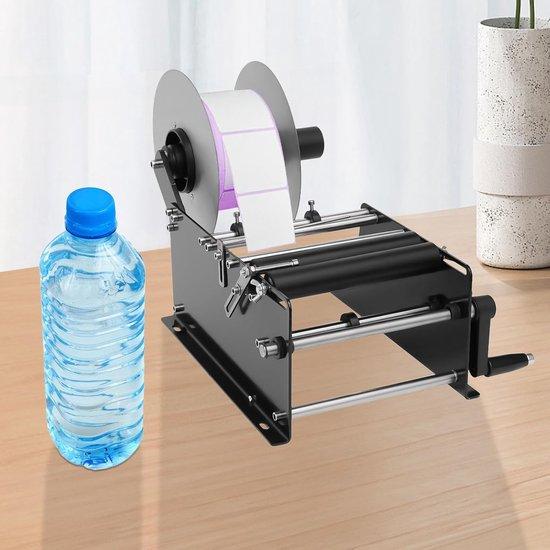
Etikettiergerät, Etikettiermaschine für runde Flaschen, Etikettiergerät für Kartons, automatische Etikettiermaschine, halbautomatische Etikettiermaschine, Etikettenaufbringer für Flaschen, FlaschenetikettiergerätBeschreibung: Die Geschwindigkeit dieses Produkts beträgt 10-30 Stück pro Minute, was sehr schnell ist und Ihnen viel Zeit sparen kann. Spezifikationen: Modell: MT-30 Farbe: Schwarz Material: Eisen Stil: Modern Prozess: Hochtemperatur-Backlackverfahren Montagetyp: Tischmontage, freistehend Genauigkeit: ± 0,5 mm Geeigneter Flaschendurchmesser: 2-12 cm (0,79-4,72 Zoll) Etikettiermenge: 10-30 Stück/Minute Innendurchmesser der Etikettenrolle: ≥ 75 mm Außendurchmesser der Etikettenrolle: ≤ 250 mm Etikettenbreite: 10-110 mm / 0,3-4,3 Zoll Etikettenlänge: 10-300 mm / 0,3-11 Zoll Nettogewicht: 5 kg Bruttogewicht: 5,5 kg Verpackungsgröße: 42 x 25 x 28 cm Installation: 1. Befestigen Sie die Etikettenkassette mit Schrauben und Muttern an der Seite der Maschine. 2. Befestigen Sie die Mutter und die Etikettenkassette mit einem Silikonring. 3. Befestigen Sie die Papierablage und das mittlere Teil mit Schrauben. 4. Legen Sie das Papier in die Etikettenkassette. 5. Befestigen Sie den Handjoystick mit311,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
Brother TD-2120N EtikettiermaschineMarke Brother Konnektivitätstechnologie USB, Ethernet Drucktechnologie Thermal Farbe Farbe Weiß Empfohlene Anwendungen für Produkt Büro Modellname TD-2120N Druckerausgabe Monochrom Artikelgewicht 6.13 Pfund Maximal zulässige Druckermediengröße 3 x312,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vevor Pulverfüllmaschine 10-200g Wiegefüllmaschine automatische VerpackungsmaschineProduktspezifikationVerpackungsbereich: 1-200 g / 0,04 -7,05 oz Packgeschwindigkeit: 8-12 Beutel / min Filmbreite: 20 cm Taschenlänge: 1-16 cm (verstellbar) Taschenbreite: 9 cm Fehlerbereich: ± 0,1-0,2 g Spannung: 220 V / 60 Hz Leistung: 120W Maschinengröße: 62 × 52 × 141 cm455,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
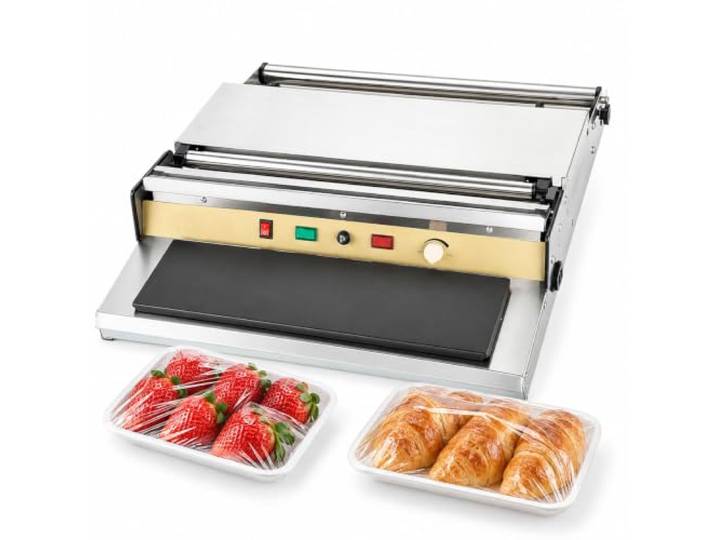
300-w-lebensmittelverpackungsmaschine, Frischhaltefolien-verpackungsmaschine Mit Heizplatte, Temperaturregelung Und Folienschneider, Verpackungsmaschine Für Lebensmittel Bis Zu 450 Mm Breite300-w-lebensmittelverpackungsmaschine, Frischhaltefolien-verpackungsmaschine Mit Heizplatte, Temperaturregelung Und Folienschneider, Verpackungsmaschine Für Lebensmittel Bis Zu 450 Mm Breite. Effiziente Lebensmittelverpackung für den täglichen Gebrauch – Ideal zum Einwickeln von Schalen mit Obst, Gemüse, Fleisch, Fisch, Backwaren und anderen frischen Lebensmitteln. Geeignet für Supermärkte, Obstläden, Feinkostgeschäfte, Lebensmitteltheken und Lebensmittelzubereitungsbereiche. Beheizte Platte für saubereres Verpacken – Die integrierte Heizplatte sorgt dafür, dass die Frischhaltefolie enger um die Lebensmittelschalen schmiegt und so eine saubere und ansprechende Verpackung für den Einzelhandel ermöglicht. Für Folien bis zu 450 mm Breite – Kompatibel mit Frischhaltefolie bis zu einer Breite von ca. 450 mm und somit geeignet für eine Vielzahl von Lebensmittelverpackungen und alltägliche Verpackungsanforderungen Einfaches Bedienfeld – Ausgestattet mit separaten Reglern für Leistung und Heizung, Anzeigefunktionen und einem einstellbaren Temperaturregler, ermöglicht es dem Bediener, den Verpackungsprozess bequem zu steuern. Edelstahlkonstruktion – Die Maschine verfügt über ein Edelstahlgehäuse mit leichtgängigen Metallwalzen und ein praktisches Tischgerät-Design, geeignet für häufige Lebensmittelverpackungsaufgaben in gewerblichen Umgebungen Farbe:Rot182,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.